TL;DR - Non, l'assurance habitation classique ne rembourse pas la dératisation. Un rat ou une souris dans le logement, ce n'est pas un sinistre : c'est classé comme un défaut d'entretien. Il existe une exception : si votre contrat inclut une garantie nuisibles optionnelle, ou si les rongeurs ont causé des dégâts matériels (câbles rongés, dégât des eaux consécutif), une prise en charge partielle est possible, souvent plafonnée entre 200 € et 500 €. Le reste du temps, la facture revient au propriétaire ou au locataire, selon l'origine de l'infestation.
On l'a vu chez pas mal de clients Sanalia : la première question posée au téléphone, c'est presque toujours la même. « Est-ce que mon assurance va payer ? » La réponse, en général, tient en un mot : non. Mais il y a des nuances importantes à connaître avant d'appeler votre assureur - ou avant de renoncer à le faire.
Ce que couvre (et ne couvre pas) une assurance habitation standard face aux nuisibles
Un contrat multirisque habitation (MRH) classique couvre des événements accidentels et soudains : incendie, dégât des eaux, tempête, vol, bris de glace. La logique de l'assurance repose sur l'aléa - un événement imprévisible qui survient brutalement.
Une infestation de rongeurs ou d'insectes ne coche aucune de ces cases. Elle s'installe progressivement, souvent sans qu'on s'en rende compte tout de suite. C'est pour ça que, par défaut :
- La dératisation n'est pas couverte. Ni son coût, ni celui d'une désinsectisation.
- Les dommages causés par les nuisibles ne sont généralement pas indemnisés non plus : rongement de câbles, d'isolation, de meubles, de charpente.
- Aucune garantie automatique n'existe dans les contrats dits « de base », même chez les grands assureurs généralistes.
Selon la Fédération Française de l'Assurance, les garanties d'un contrat multirisques habitation portent sur des risques précis, listés contractuellement - et les nuisibles n'en font pas partie sauf mention explicite.
Concrètement : vous découvrez des crottes de souris dans la cuisine, vous appelez un professionnel, vous payez la facture. Point final, dans 9 cas sur 10.
Pourquoi les assureurs excluent la dératisation : un nuisible n'est pas un sinistre
La raison est simple et assumée par les assureurs eux-mêmes : une infestation de rongeurs ou d'insectes est presque toujours liée à un défaut d'entretien du bâtiment ou du logement, pas à un événement extérieur soudain.
Trois arguments reviennent systématiquement dans les conditions générales :
- L'usure et le manque d'entretien sont exclus par principe. Une fissure non colmatée, une gouttière bouchée, une poubelle mal fermée : ce sont des causes qui relèvent de l'entretien courant, à la charge de l'occupant ou du propriétaire.
- Le risque n'est pas aléatoire. Un rat ne « tombe » pas du ciel comme la grêle. Sa présence s'explique par un accès (trou, canalisation, végétation proche) que l'assureur considère comme évitable.
- La progressivité du phénomène. Une infestation se développe sur des semaines, voire des mois. Ce n'est pas un sinistre instantané au sens où l'entend le droit des assurances.
Résultat : sauf garantie spécifique, la dératisation reste un service à la charge du propriétaire ou du locataire, au même titre qu'un ravalement de façade ou un entretien de chaudière.
Les cas où une prise en charge existe malgré tout
Il ne faut pas jeter l'éponge trop vite. Plusieurs situations permettent une indemnisation, totale ou partielle.
La garantie optionnelle « nuisibles »
Depuis quelques années, certains assureurs proposent une option nuisibles (parfois appelée « assistance nuisibles » ou « garantie rongeurs et insectes »), à ajouter au contrat de base pour quelques dizaines d'euros par an. Elle couvre en général :
- Les frais d'intervention d'un professionnel agréé (dératisation, désinsectisation).
- Un plafond annuel, souvent situé entre 200 € et 500 €.
- Parfois une franchise ou un nombre d'interventions limité (une par an, la plupart du temps).
Les dégâts matériels causés par les rongeurs
Même sans garantie nuisibles, un contrat classique peut indemniser les conséquences matérielles d'une infestation, si elles rentrent dans une garantie existante :
- Un court-circuit provoqué par des câbles électriques rongés, s'il entraîne un début d'incendie couvert par la garantie incendie.
- Un dégât des eaux consécutif à une canalisation percée par des rats, pris en charge au titre de la garantie dégât des eaux - mais uniquement les réparations liées à l'eau, pas le traitement anti-nuisibles lui-même.
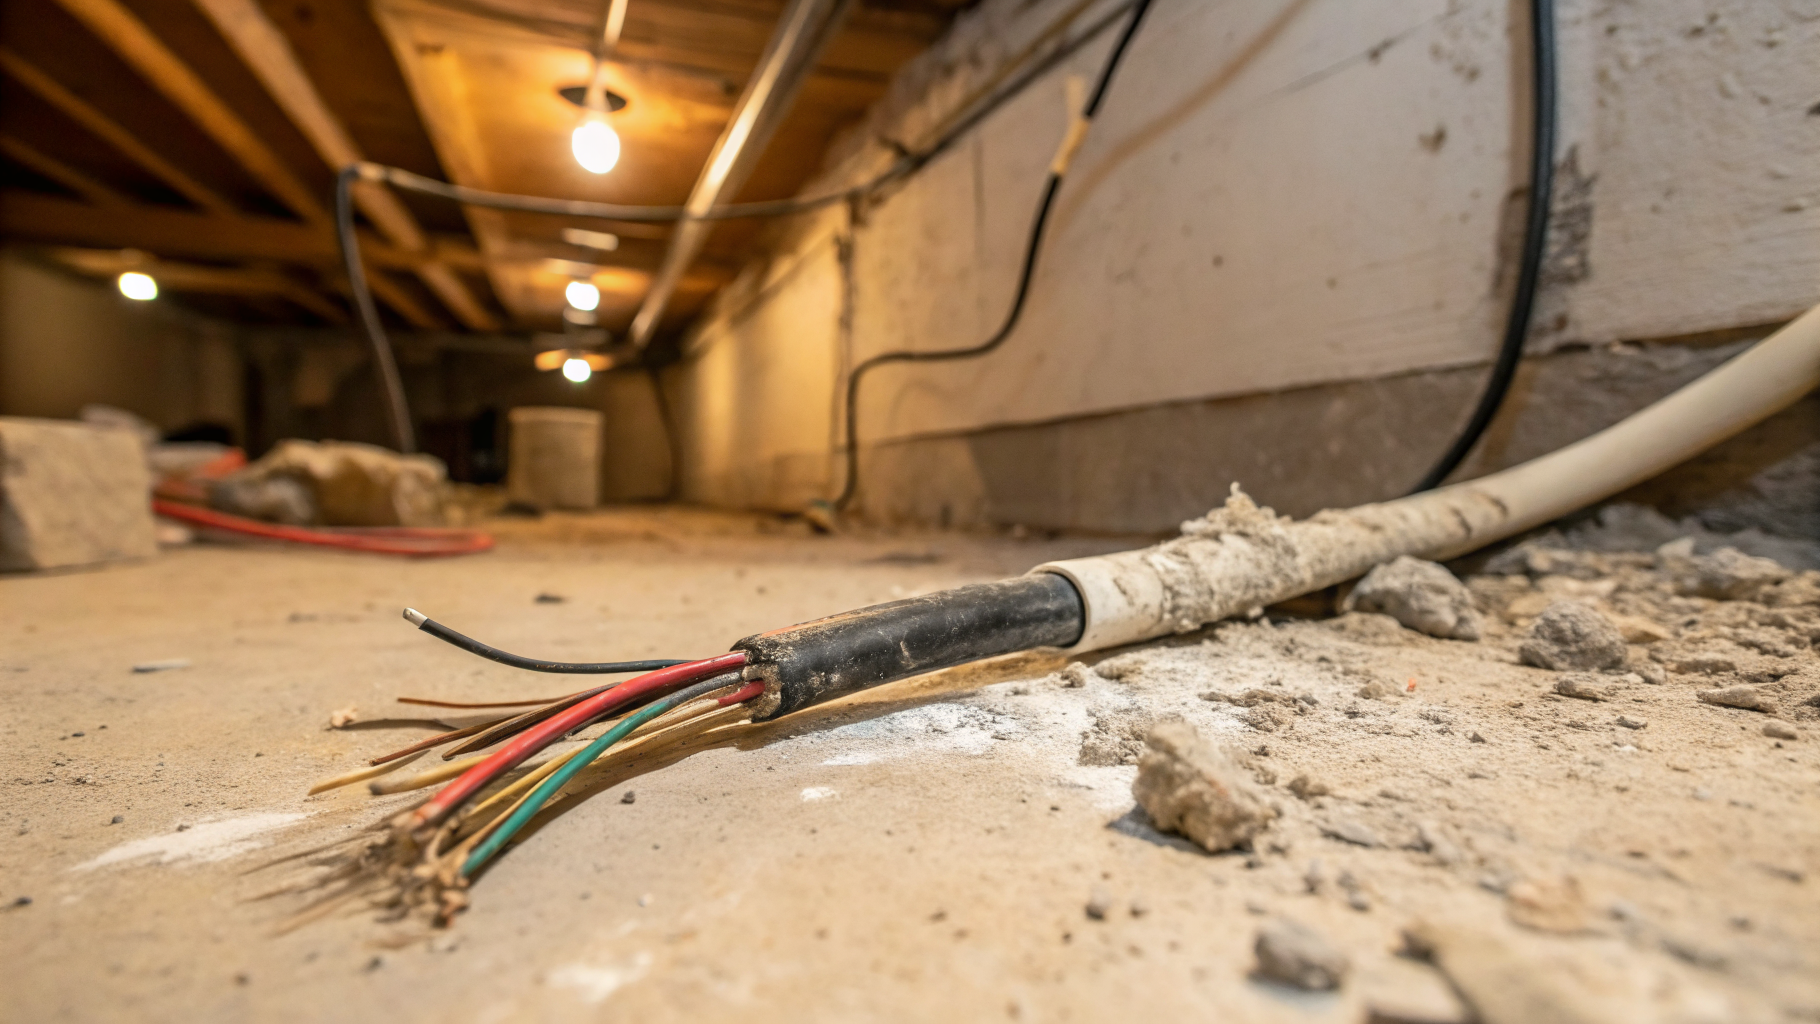
Le dégât des eaux comme porte d'entrée
C'est souvent le cas le plus favorable au client. Si l'assureur reconnaît un dégât des eaux « classique », les réparations de plomberie et les dommages associés (plafond, sol, mobilier) peuvent être remboursés, même si l'origine du problème est une infestation de rongeurs. La dératisation en elle-même reste, elle, généralement exclue du remboursement.
Comparatif des grands assureurs et leur position sur les nuisibles
La tendance 2026 va clairement vers plus de transparence sur ce sujet, porté notamment par une étude Ipsos relayée par Meilleurtaux qui souligne que 62 % des Français ont déjà été confrontés à des nuisibles chez eux. Plusieurs acteurs ont réagi en clarifiant ou en enrichissant leur offre. Voici où en sont les principaux assureurs et comparateurs, à titre indicatif - les conditions évoluent vite, vérifiez toujours votre propre contrat.
| Assureur / acteur | Position sur la garantie nuisibles | Plafond indicatif | Ce qu'il faut retenir |
|---|---|---|---|
| MAAF | Non incluse en formule de base, disponible en option « nuisibles » ou « dommages rongeurs » | ~200 à 500 €/an | Option payante à activer explicitement au contrat |
| Luko (Allianz Direct) | Garantie nuisibles disponible selon la formule, communication pédagogique sur le sujet | Variable selon offre | Met en avant la prévention (obstruction des accès, entretien) |
| MACIF | Option nuisibles proposée sur certaines formules | ~300 €/an | Fait partie des assureurs les plus avancés sur ce point selon les comparateurs |
| Reassurez-moi (comparateur) | Recommande de vérifier systématiquement la présence d'une clause nuisibles avant de souscrire | N/A | Guide dédié qui alerte sur le flou fréquent des conditions générales |
| Contrats bancaires classiques (Caisse d'Épargne, etc.) | Généralement exclus sans option spécifique | 0 € | Vérifier ligne par ligne les conditions générales, souvent restrictives |
Le message est le même partout : sans clause explicite, pas de remboursement. Avec une option nuisibles, la prise en charge reste plafonnée et souvent limitée à une intervention par an.
Comment vérifier son propre contrat avant d'agir
Avant d'appeler votre assureur en urgence, prenez cinq minutes pour relire vos conditions générales. Cherchez ces mots-clés précis :
- « Nuisibles », « rongeurs », « parasites » - souvent dans la section des exclusions ou des garanties optionnelles.
- « Assistance nuisibles » ou « assistance habitation » - parfois glissée dans un chapitre séparé, distinct des garanties principales.
- « Défaut d'entretien » - c'est la clause d'exclusion type qui s'applique aux infestations.
- « Dégât des eaux » et « dommages électriques » - pour vérifier si une conséquence indirecte pourrait être couverte.
- Les plafonds et franchises associés à chaque garantie mentionnée.
Si rien n'apparaît clairement, appelez votre conseiller et posez la question frontalement : « Ma formule inclut-elle une garantie nuisibles, et à quelles conditions ? » Demandez une confirmation écrite si la réponse est positive - ça évite les mauvaises surprises au moment de la déclaration.
Démarches en cas de sinistre lié aux nuisibles
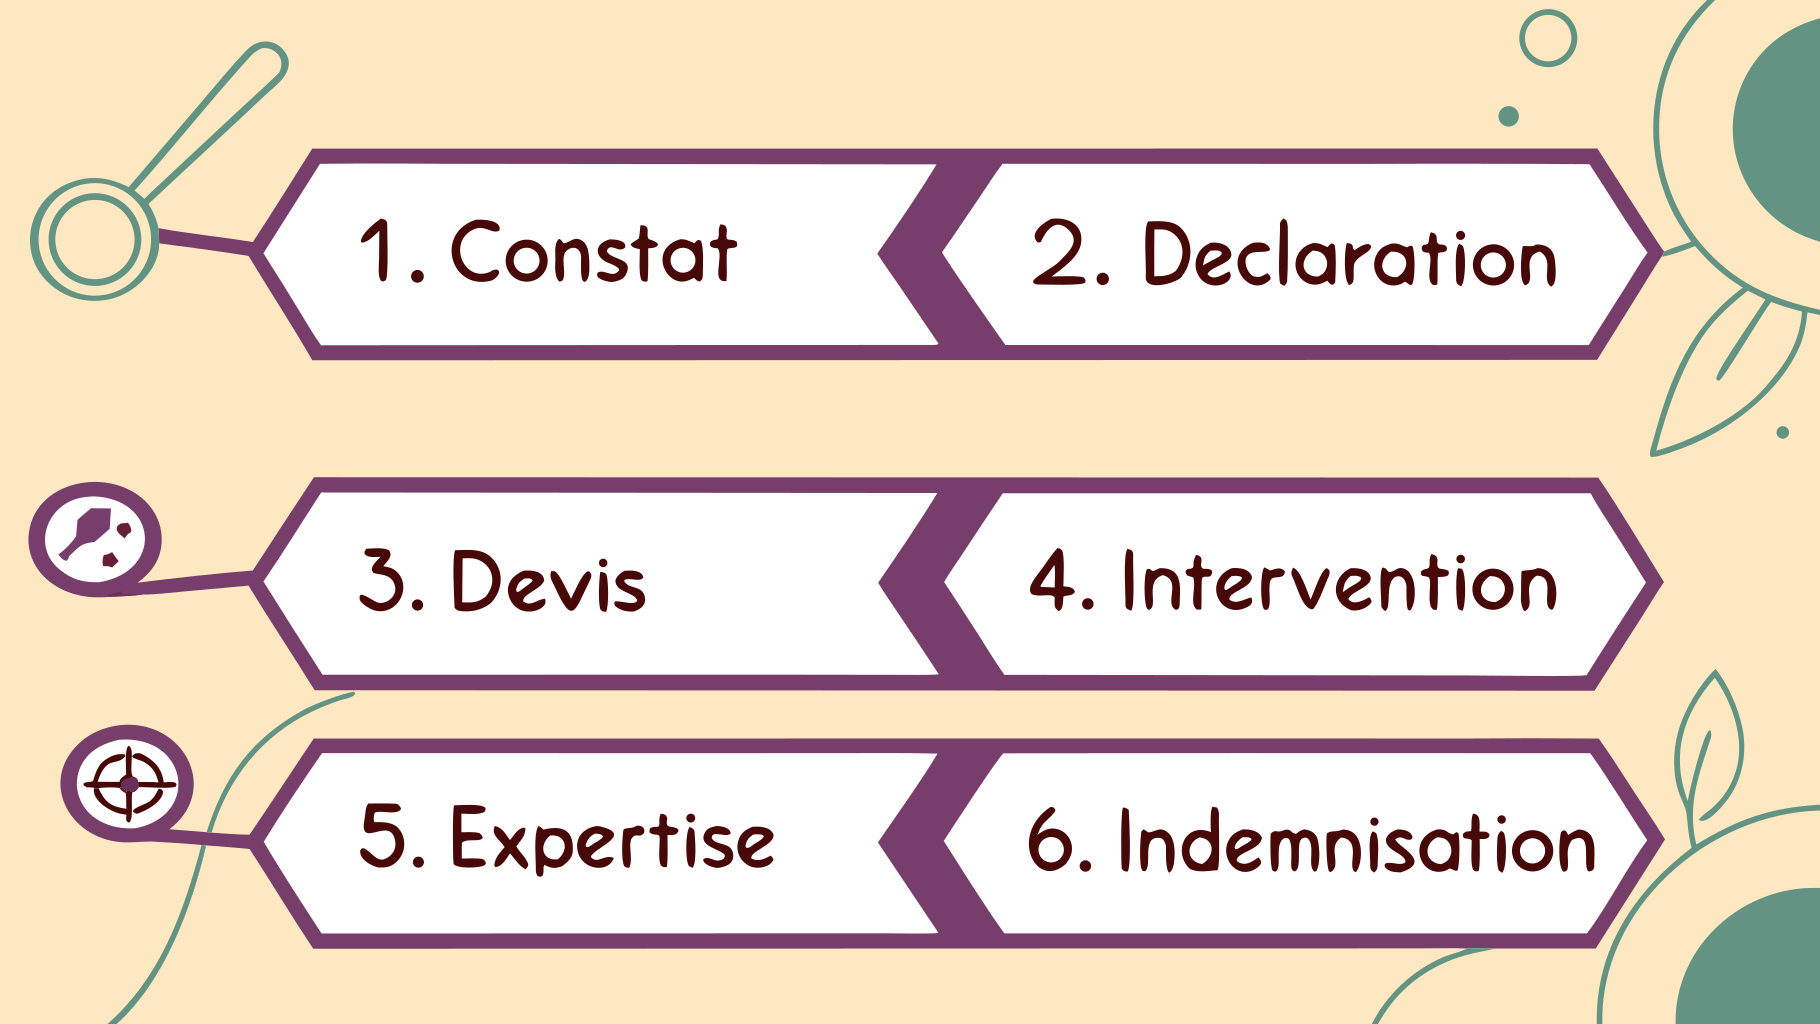
Si vous pensez pouvoir mobiliser une garantie (nuisibles, dégât des eaux, dommages électriques), la procédure ressemble à celle d'un sinistre classique. Voici les étapes, avec les délais légaux à respecter.
| Étape | Délai à respecter | Documents nécessaires |
|---|---|---|
| 1. Constat de l'infestation ou des dégâts | Dès la découverte | Photos, vidéos datées, témoignages éventuels |
| 2. Déclaration à l'assureur | 5 jours ouvrés (2 jours en cas de vol) | Description écrite des faits, date de découverte |
| 3. Devis d'intervention professionnelle | Avant l'intervention si possible | Devis détaillé d'une entreprise de dératisation ou désinsectisation |
| 4. Intervention et traitement | Le plus tôt possible | Rapport d'intervention du professionnel (diagnostic, produits utilisés, zones traitées) |
| 5. Expertise (si dommages matériels importants) | Variable, fixé par l'assureur | Rapport d'expertise, factures de réparation |
| 6. Indemnisation | Généralement sous 30 jours après accord | Facture acquittée, justificatifs de paiement |
Le rapport d'intervention d'un professionnel certifié est souvent la pièce qui fait basculer un dossier. Sans document technique détaillant l'espèce identifiée, les zones traitées et les produits utilisés, l'assureur a un motif tout trouvé pour refuser ou ralentir le dossier.
Quand la dératisation reste à votre charge - et pourquoi agir vite limite la facture
Dans la grande majorité des cas, la dératisation reste une dépense à assumer soi-même. Reste à savoir qui, entre propriétaire et locataire, doit payer.
- Le propriétaire est responsable si l'infestation est liée à la structure du bâtiment : fissures, vide sanitaire mal isolé, canalisations défectueuses, ou présence de nuisibles constatée dès l'entrée dans les lieux. La loi du 6 juillet 1989 impose de délivrer un logement décent, exempt de toute infestation.
- Le locataire peut être tenu responsable si l'infestation résulte d'un manque d'hygiène manifeste ou d'un défaut d'entretien courant de sa part - mais la preuve doit être apportée par le propriétaire.
- Les frais de dératisation ne peuvent pas être inclus dans les charges récupérables, selon le décret n° 87-713 du 26 août 1987, sauf s'ils sont directement liés à l'entretien courant des parties communes.
Dans tous les cas, plus vous attendez, plus la facture grimpe. Une souris repérée aujourd'hui devient une colonie dans deux mois. Un nid de guêpes discret devient une intervention à risque. Les câbles rongés un jour deviennent un court-circuit le lendemain. Agir vite, c'est limiter les dégâts matériels - et donc réduire ce qui pourrait, éventuellement, être couvert par une garantie annexe.
Comment Sanalia intervient en complément de votre assurance
Chez Sanalia, on ne remplace pas votre assureur - mais on facilite grandement le dialogue avec lui.
- Un devis clair et détaillé, avant toute intervention, que vous pouvez transmettre à votre assurance si une garantie s'applique.
- Une intervention rapide, en général sous 24 à 48h, pour limiter la propagation et donc les dégâts matériels potentiellement indemnisables.
- Un rapport d'intervention complet : espèce identifiée, zones traitées, méthode utilisée, recommandations de prévention. C'est exactement le type de document qu'un expert d'assurance demande pour instruire un dossier.
Si vous avez un doute sur la prise en charge, on peut aussi vous orienter sur les points à vérifier dans votre contrat avant de nous confier l'intervention. Un rat qui traîne, ça n'attend pas - et un dossier d'assurance bien monté dès le départ vous fait gagner un temps précieux.
Sources utiles
- Service-Public.fr - Assurance multirisque habitation
- DGCCRF - Assurance multirisque habitation, renseignez-vous
- France Assureurs - Les garanties du contrat multirisques habitation
- Reassurez-moi - Guide assurance habitation et nuisibles
- Le Parisien - Souris ou rats dans votre logement, l'assurance peut-elle prendre en charge ?


